Viele AVA- und Controlling-Systeme erstellen Ergebnisprognosen ausschließlich auf Basis der Herstellkosten.
Erlösabhängige Kosten wie Verwaltungskostenumlagen, Versicherungen oder sonstige Zuschläge bleiben dabei häufig unberücksichtigt.
Zudem unterscheiden AVA-Systeme in der Regel nicht zwischen Mengen- und Pauschalabrechnung von Leistungen.
Problem
Eine vollständige Ergebnisprognose erfordert daher zusätzliche manuelle Berechnungen und laufende Anpassungen im Projektverlauf.
Dadurch entstehen:
– Unvollständige Ergebnisprognosen
– Fehlende Transparenz auf Leistungs- und Leistungsgruppenebene
– Potenziell fehlerhafte Ergebnisse bei Mengenänderungen in Pauschalaufträgen
Lösung
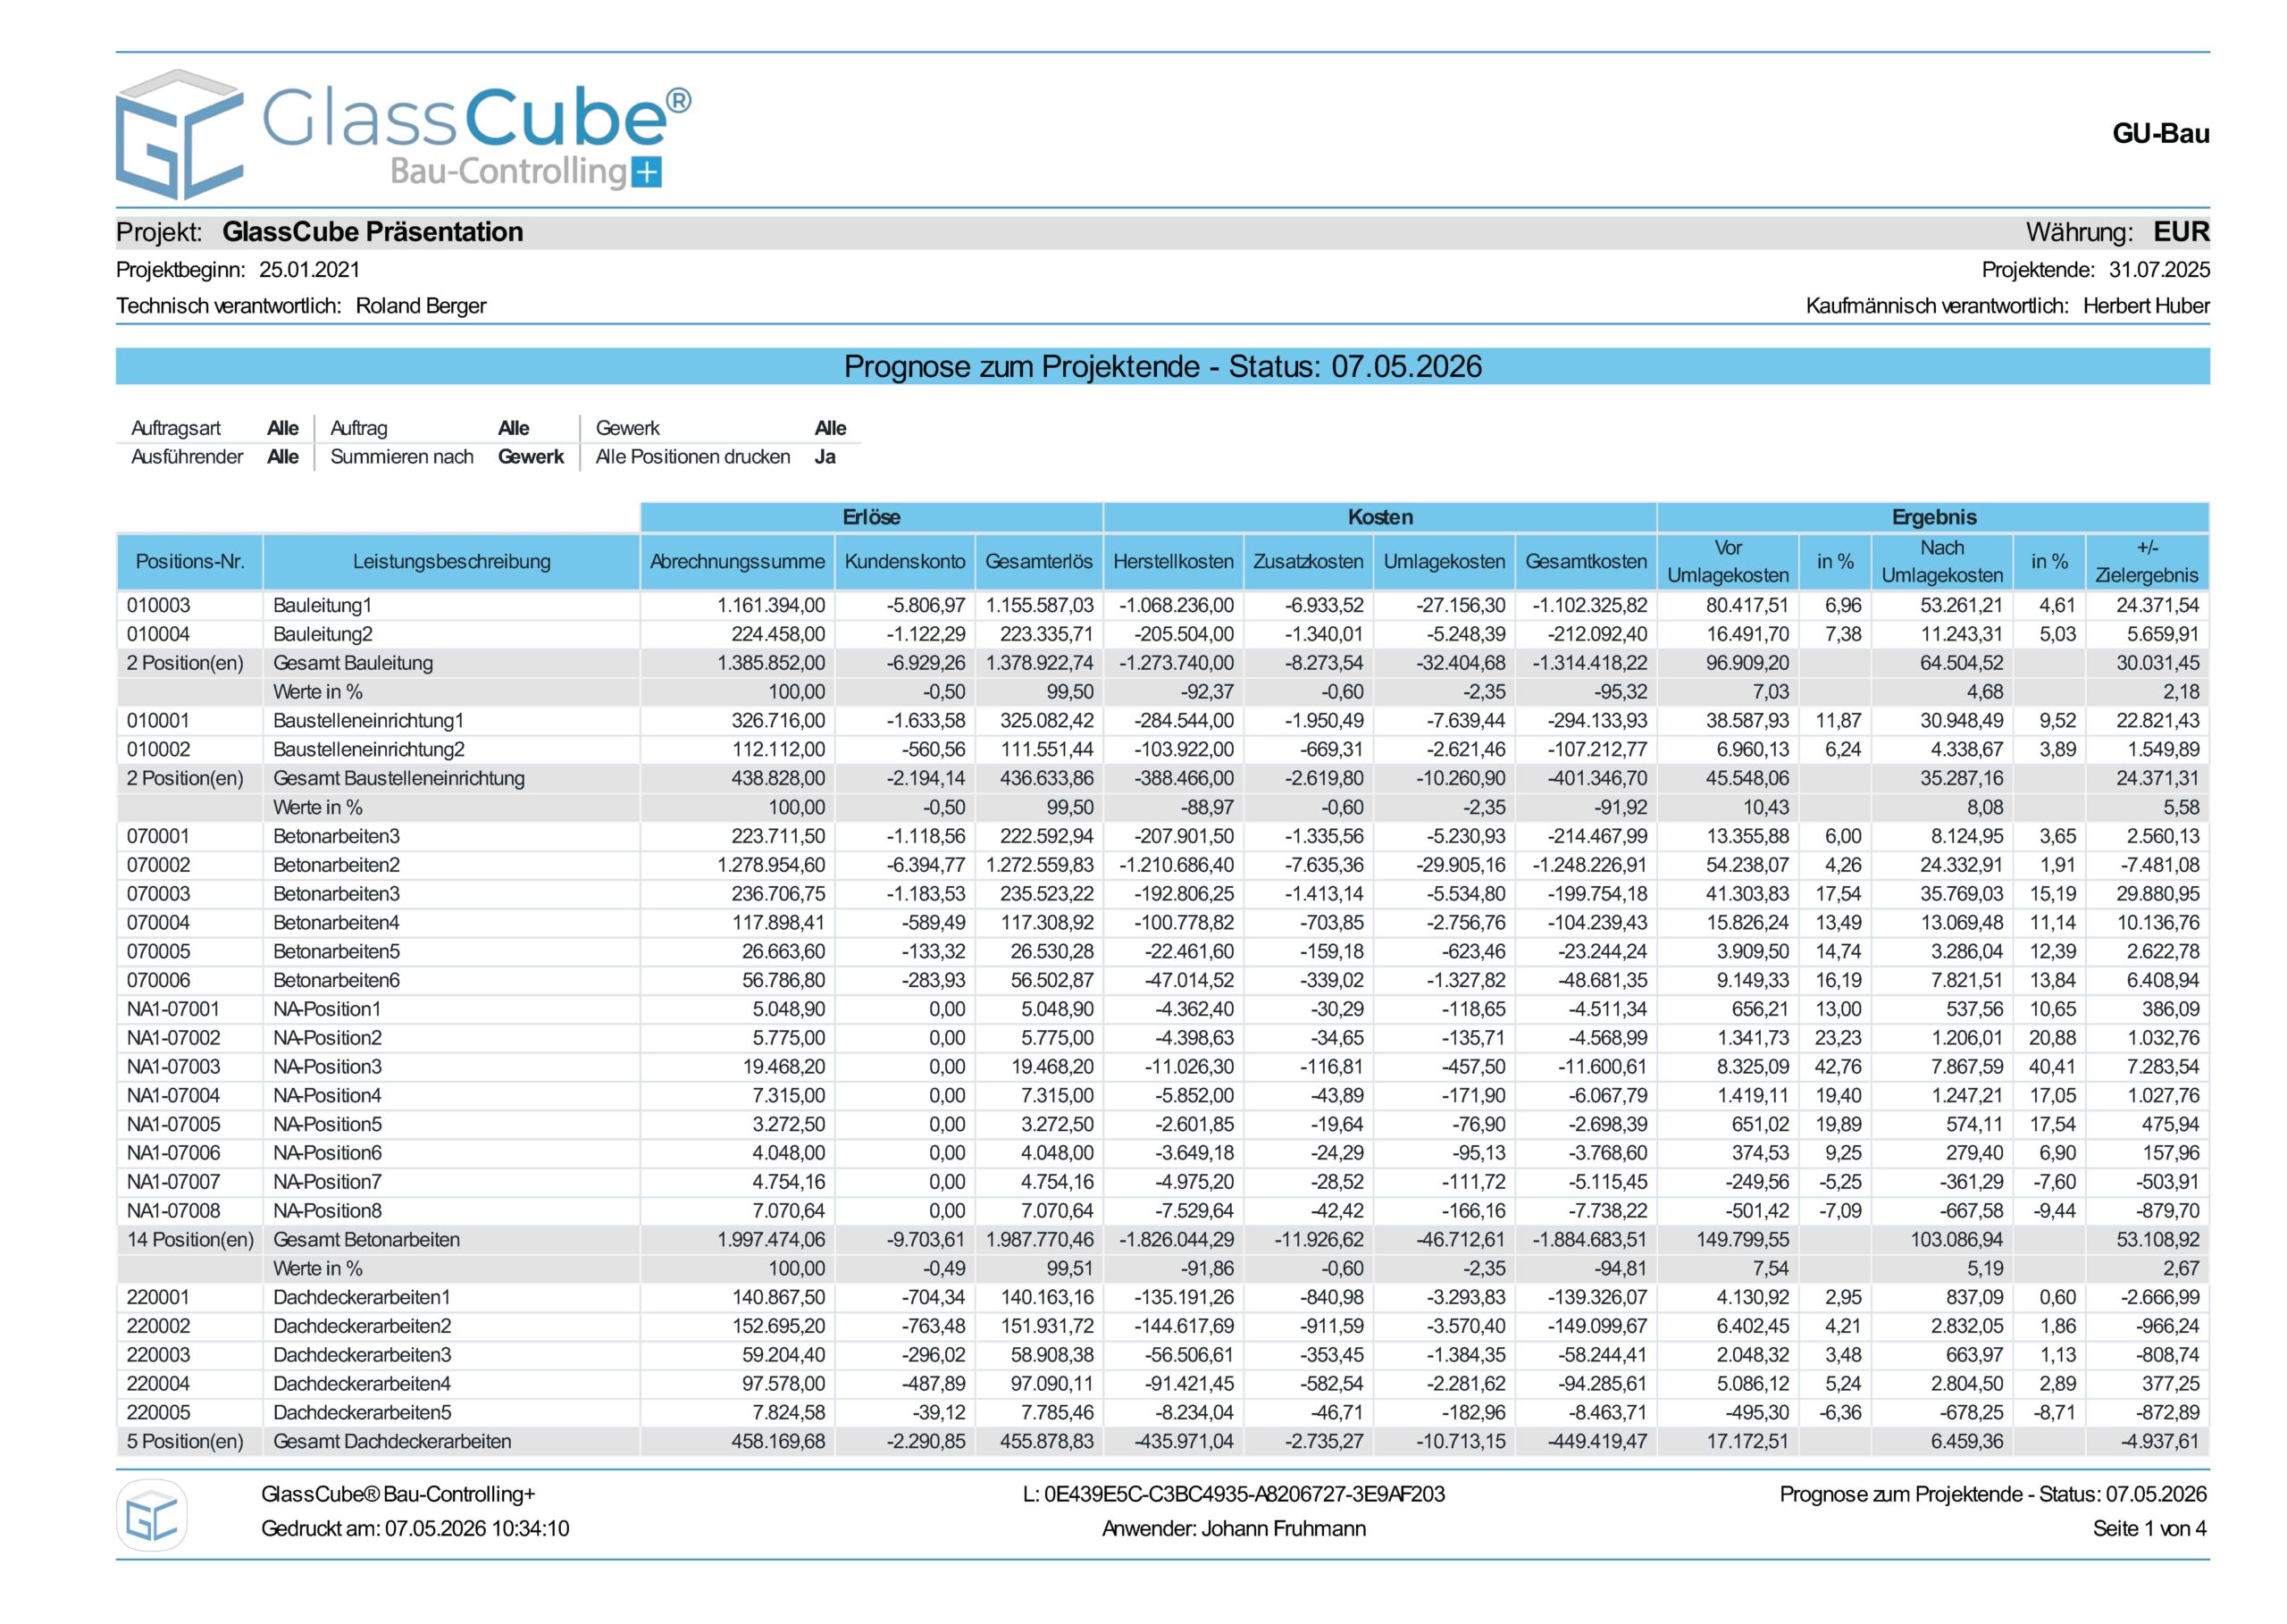
Bau-Controlling+ berücksichtigt sämtliche erlösabhängigen Kosten automatisch und erzeugt belastbare Ergebnisprognosen für alle Verrechnungs- und Abrechnungskonstellationen.
Nutzen
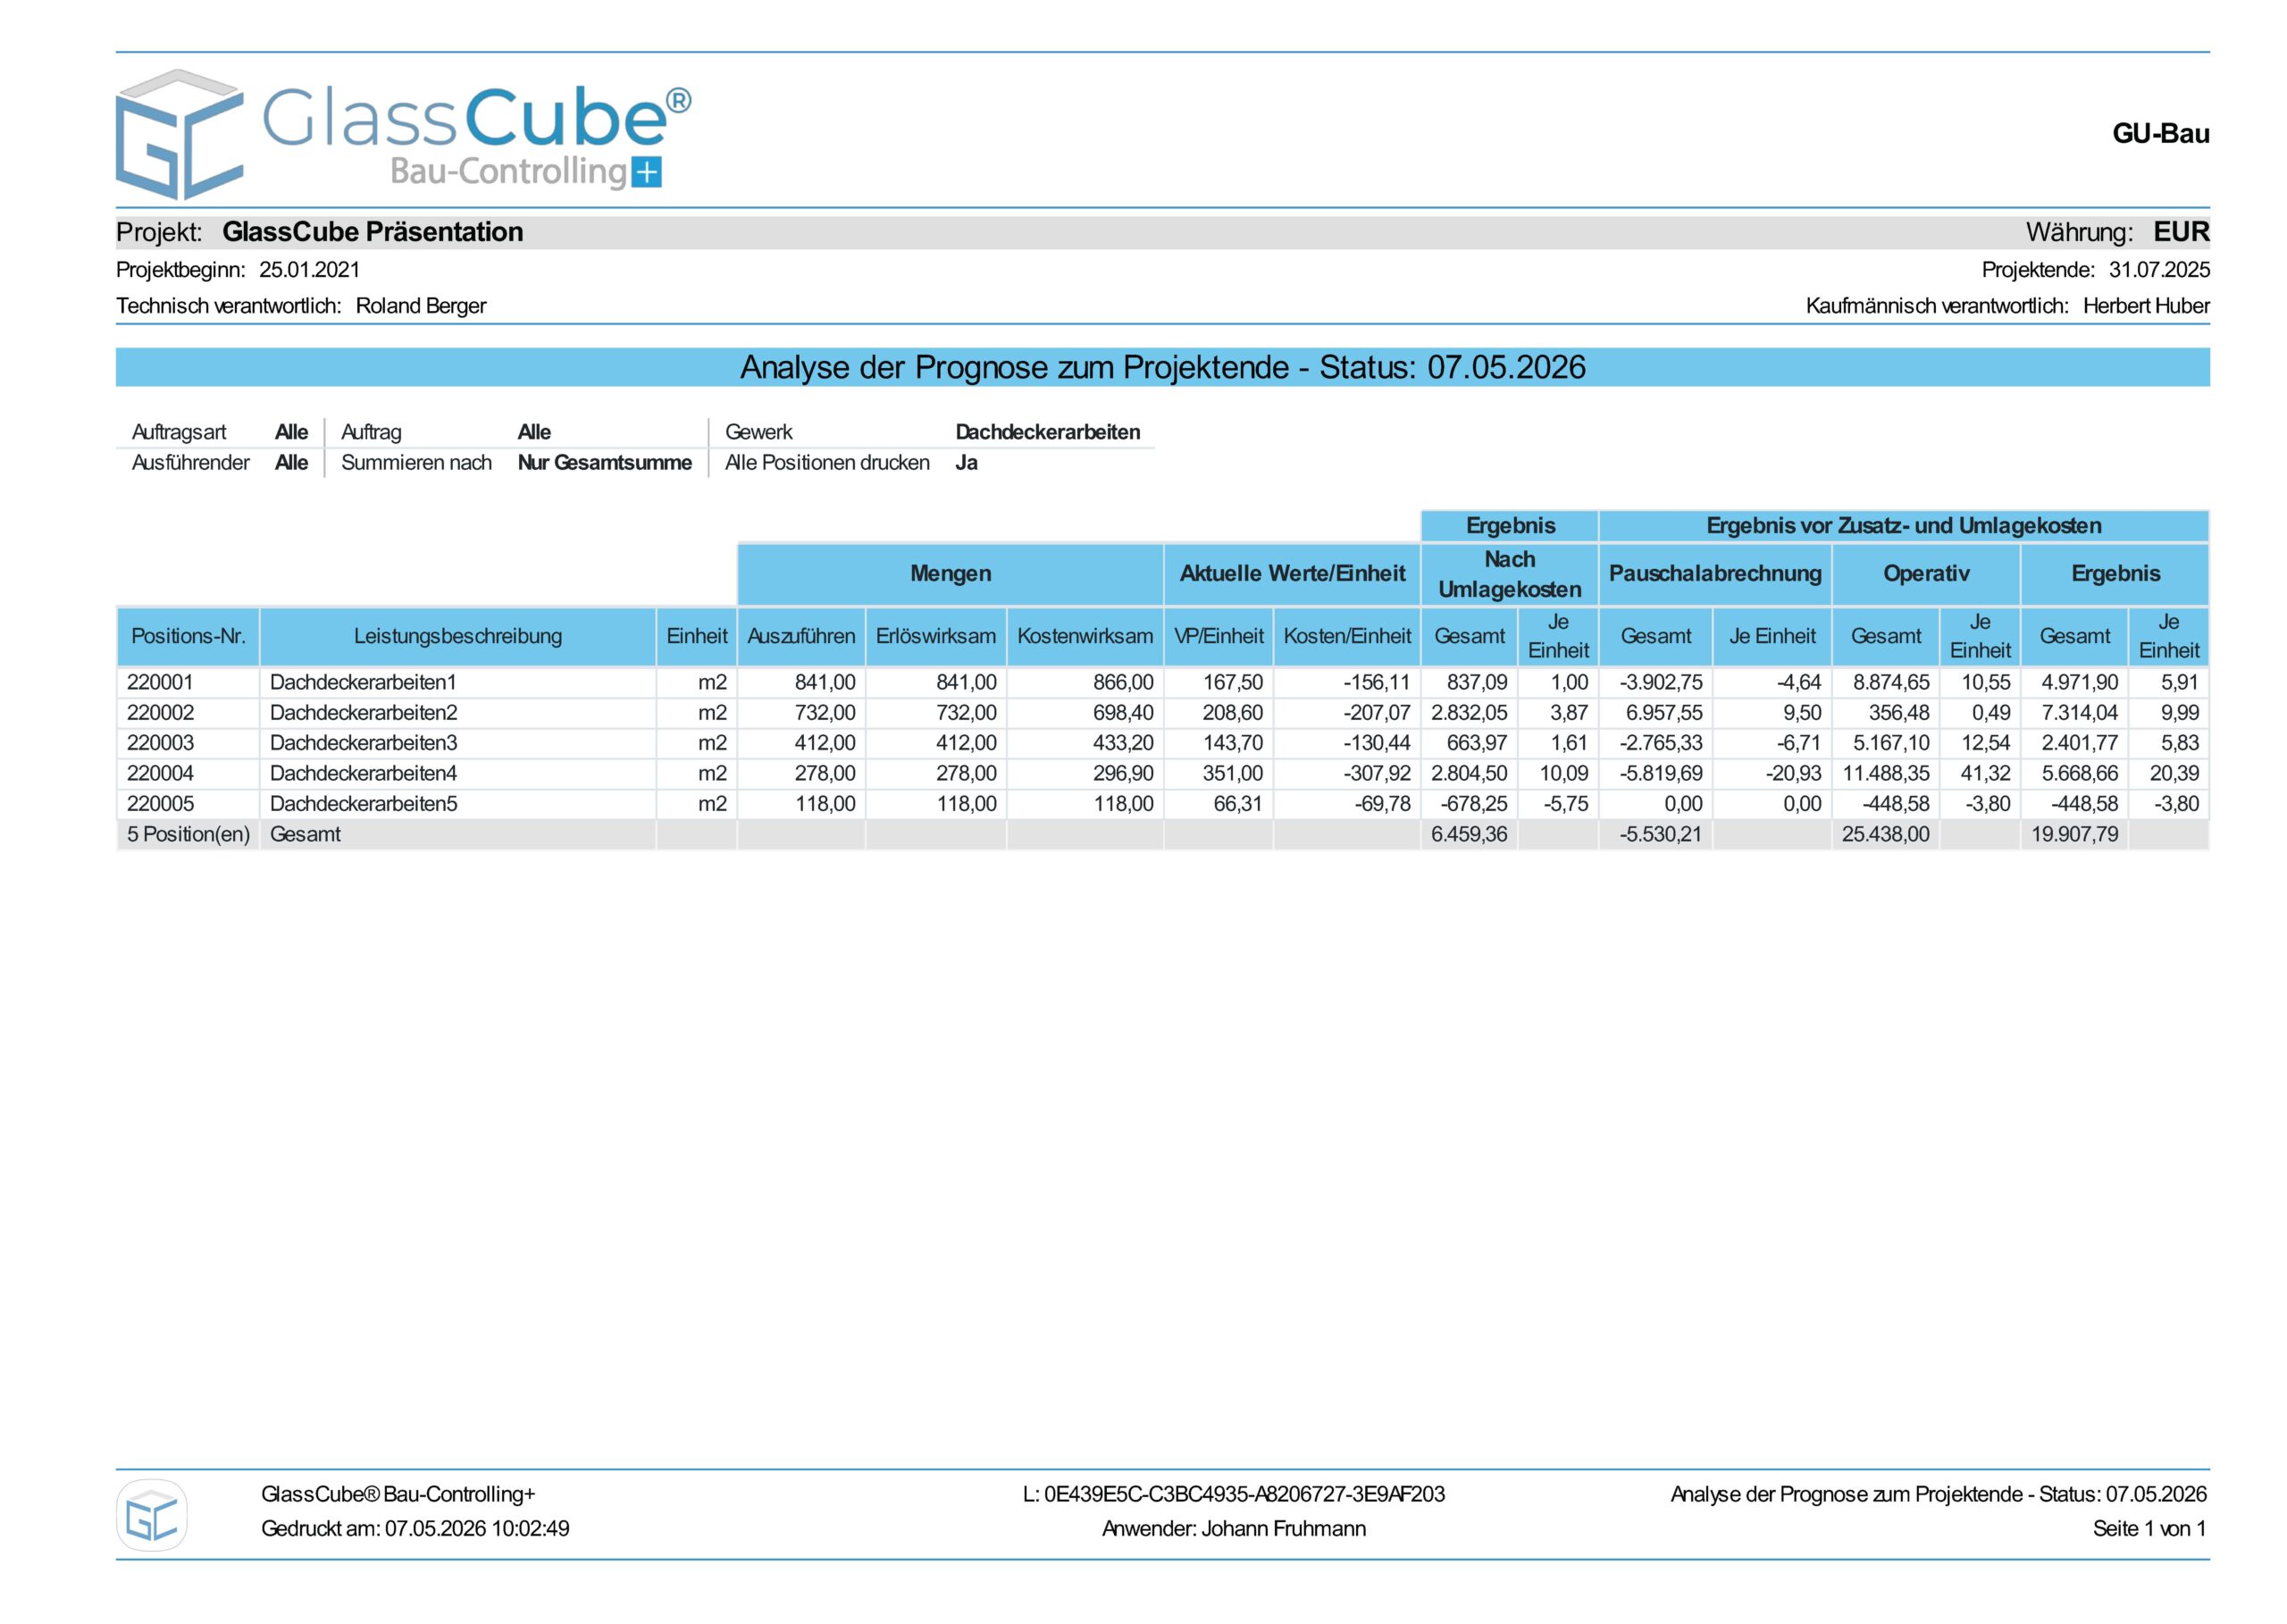
Ergebnisprognosen auf Vollkostenbasis bis zur einzelnen Leistungsposition
Transparenz über Ergebnis, Umsatzrendite und Zielabweichungen
Separate Darstellung operativer Ergebnisse auf Basis der Herstellkosten
Klare Ausweisung von Ergebniseffekten aus Pauschalverrechnungen
Geänderte Herstellkostenansätze wirken ausschließlich auf noch offene Leistungsmengen – bereits erbrachte Leistungen bleiben historisch unverändert.